
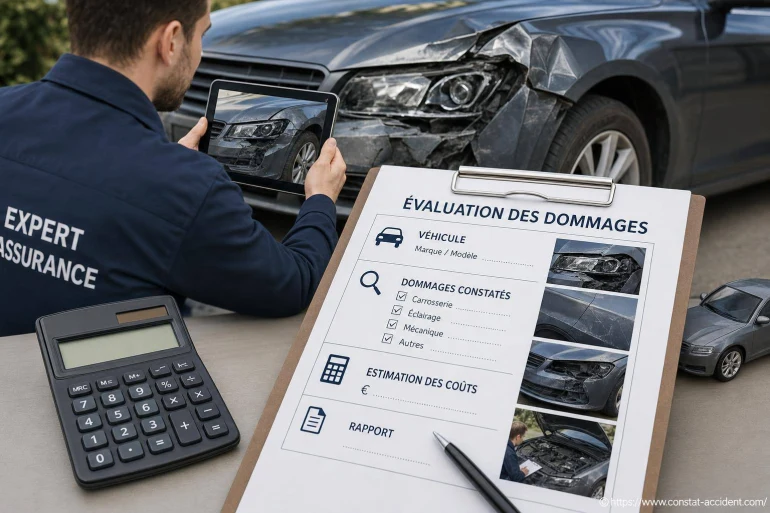
Comment l’assurance évalue-t-elle les dommages après un dégât des eaux ?
- Comment l'assurance évalue-t-elle les dommages ?
- Les éléments examinés dans un dossier de dégât des eaux
- Le constat amiable : une pièce utile, mais pas une estimation
- Photos, factures et devis : ce qui permet de chiffrer les pertes
- Dans quels cas l'expert intervient-il ?
- Valeur à neuf, vétusté et franchise : comprendre le calcul final
- Les étapes qui accélèrent l'examen du sinistre
- Que faire en cas de désaccord sur le montant proposé ?
- Une évaluation juste commence par des preuves simples
Après un dégât des eaux, l'assureur ne rembourse pas automatiquement le montant annoncé par l'occupant. Il examine l'origine de la fuite, les garanties du contrat, l'étendue réelle des détériorations et les justificatifs disponibles. L'évaluation repose souvent sur des photos, un constat amiable, des devis et, lorsque les dommages sont conséquents ou discutés, sur l'intervention d'un expert.
Le but est de chiffrer un préjudice réel, garanti et justifié, sans confondre la cause du sinistre avec ses conséquences. Une auréole au plafond, un parquet gondolé ou un meuble abîmé peuvent relever de dossiers différents selon l'origine de l'eau et la responsabilité de chacun.
Comment l'assurance évalue-t-elle les dommages ?
L'assureur commence par vérifier les informations de la déclaration : date de découverte, circonstances, pièces touchées, voisins concernés et premières mesures prises. Pour un dégât des eaux, le constat amiable apporte des éléments utiles : il identifie les personnes concernées, les logements affectés et, quand elle est connue, la provenance de l'eau.
Cette analyse ne se limite pas à regarder une tache ou un mur humide. L'assureur cherche à déterminer ce qui a été endommagé, ce qui peut être réparé, ce qui doit être remplacé et ce qui n'est pas couvert par le contrat. Il tient aussi compte de la vétusté, c'est-à-dire l'usure liée à l'âge et à l'utilisation d'un bien.
Les éléments examinés dans un dossier de dégât des eaux
Chaque dossier est étudié à partir de faits concrets. L'assureur vérifie d'abord que l'événement entre dans le champ des garanties souscrites, puis il évalue les dommages matériels et, selon le contrat, les frais annexes comme une recherche de fuite ou un relogement temporaire.
L'origine de l'eau
Fuite d'une canalisation, débordement, infiltration, appareil défectueux ou eau venant d'un logement voisin : la cause influence la prise en charge et l'assureur compétent.
Les biens touchés
Revêtements, plafonds, mobilier, appareils, textiles et objets personnels sont recensés séparément afin d'établir un chiffrage précis.
Les preuves disponibles
Photos datées, factures, tickets, certificats de réparation, devis, échanges avec le syndic et constat amiable renforcent le dossier.
Les garanties du contrat
Plafonds, franchises, exclusions, valeur à neuf et règles de vétusté varient d'un contrat à l'autre.
Un élément essentiel reste souvent mal compris : l'assurance indemnise les conséquences matérielles d'un événement couvert, mais la réparation de la cause peut dépendre de la situation. Par exemple, remettre en état une peinture abîmée peut être couvert, tandis que remplacer une installation vétuste à l'origine de la fuite ne l'est pas forcément.
A shopper maintenant :
Le constat amiable : une pièce utile, mais pas une estimation
Le constat de dégât des eaux n'est pas une facture et ne fixe pas le montant de l'indemnisation. Il sert surtout à décrire clairement les circonstances et à faciliter la circulation des informations entre les assureurs. Il doit être rempli avec soin, sans supposer une cause qui n'est pas encore confirmée.
Indiquez l'adresse exacte, les coordonnées de chaque partie, les zones atteintes et les dégâts visibles. Si l'eau vient du logement du dessus, précisez ce que vous avez observé : plafond humide, écoulement, traces apparues après une fuite signalée. Laissez à un professionnel le soin d'identifier l'origine technique si elle reste incertaine.
Un constat précis ne gonfle pas l'indemnité ; il évite surtout les retards causés par des informations contradictoires ou incomplètes.
Lorsque plusieurs personnes sont concernées, il peut être nécessaire de compléter plusieurs volets ou de joindre des documents supplémentaires. Le locataire, le propriétaire occupant, le propriétaire bailleur, le copropriétaire voisin et le syndic n'ont pas toujours le même rôle. L'assureur s'appuie sur ces précisions pour savoir qui doit déclarer quoi et à quel titre.
Photos, factures et devis : ce qui permet de chiffrer les pertes
Pour évaluer les dommages, l'assureur a besoin de visualiser les biens atteints et d'estimer leur valeur. Les photos doivent montrer l'ensemble de la pièce, puis les détails : cloques sur la peinture, plinthes gonflées, parquet soulevé, meuble imprégné d'eau, écran qui ne fonctionne plus.
Conservez les factures d'achat quand elles existent, surtout pour les appareils, le mobilier récent et les objets de valeur. À défaut, vous pouvez joindre des relevés bancaires, des captures d'écran d'anciennes commandes, des notices, des certificats de garantie ou des photographies prises avant le sinistre. Ces éléments ne remplacent pas toujours une facture, mais ils peuvent contribuer à établir l'existence et l'ancienneté d'un bien.
Les devis servent à mesurer le coût des travaux nécessaires. Pour une remise en peinture, un remplacement de sol ou une reprise de plafond, demandez un devis détaillé à une entreprise : surface concernée, préparation du support, matériaux, main-d'œuvre et éventuels travaux de séchage. Un montant global sans détail est moins facile à analyser.
Dans quels cas l'expert intervient-il ?
L'expert intervient lorsqu'une évaluation technique ou financière est nécessaire. Sa mission consiste à constater les dommages, à rechercher leur cohérence avec l'événement déclaré, à distinguer l'ancien du récent et à proposer un montant de réparation ou de remplacement. [ A lire en complément ici ]
Lors de sa visite, l'expert peut examiner les matériaux, relever l'humidité, demander des factures et comparer les devis. Il ne décide pas seul de toutes les garanties : il établit une analyse qui aide l'assureur à statuer. Vous pouvez lui présenter vos pièces, expliquer l'évolution des dégâts et signaler les éléments cachés apparus après le séchage, comme un sol qui se déforme progressivement.
Ne jetez pas un appareil endommagé ni un meuble très abîmé avant d'avoir reçu les instructions de l'assureur, sauf impératif sanitaire ou de sécurité. Si vous devez vous en débarrasser, photographiez-le sous plusieurs angles et conservez, lorsque c'est possible, une preuve de dépôt ou d'enlèvement.
| Élément évalué | Ce que l'assureur recherche | Justificatifs utiles |
|---|---|---|
| Peintures et plafonds | Surface atteinte, état antérieur, nécessité de reprise | Photos, devis détaillé, échanges avec le voisin ou le syndic |
| Sol et parquet | Gonflement, décollement, possibilité de réparation partielle | Photos rapprochées, facture de pose, devis d'artisan |
| Mobilier et électroménager | Valeur, âge, caractère réparable ou non | Facture, référence, notice, preuve d'achat |
| Frais annexes | Nécessité et lien direct avec le sinistre | Factures de recherche de fuite, séchage ou hébergement |
Valeur à neuf, vétusté et franchise : comprendre le calcul final
Le montant retenu ne correspond pas toujours au prix d'achat initial. Un bien utilisé perd généralement de la valeur avec le temps : c'est la vétusté. L'assureur peut appliquer un abattement lorsque le contrat indemnise en valeur d'usage. Certaines formules prévoient une indemnisation en valeur à neuf, dans les limites et conditions prévues au contrat.
La franchise est l'autre point à regarder. Il s'agit de la part qui reste à votre charge après indemnisation, sauf disposition particulière. Elle peut être fixe ou calculée selon les conditions contractuelles. Elle ne signifie pas que le dommage est refusé : elle vient réduire le versement final lorsque la garantie s'applique.
Un exemple simple : un lave-linge endommagé ne sera pas forcément remplacé au prix d'un modèle neuf identique. L'assureur peut prendre en compte sa date d'achat, son état avant le sinistre, son caractère réparable et les garanties prévues. Un objet ancien n'est pas sans valeur ; sa valeur indemnisable dépend du contrat et des preuves fournies.
Les étapes qui accélèrent l'examen du sinistre
Un dossier bien préparé limite les demandes de précisions et facilite la prise de décision. L'idée n'est pas d'accumuler des documents inutiles, mais de fournir une chronologie cohérente et des preuves lisibles.
- Stoppez la fuite ou alertez rapidement la personne, le syndic ou le service compétent susceptible de la faire cesser.
- Protégez les biens en éloignant ce qui peut l'être et en évitant tout risque électrique ou de chute.
- Photographiez les dommages avant le nettoyage et notez les pièces, objets et revêtements touchés.
- Remplissez le constat avec les personnes concernées, sans transformer une hypothèse en certitude.
- Déclarez le sinistre à votre assureur et transmettez les documents demandés.
- Conservez les justificatifs des dépenses urgentes, des devis et des échanges relatifs au dossier.
Si les dégâts évoluent, envoyez de nouvelles photos. Un plafond peut sembler seulement taché au départ, puis présenter un décollement après quelques jours de séchage. Signaler cette évolution permet d'éviter que l'évaluation repose sur des images devenues incomplètes.
Que faire en cas de désaccord sur le montant proposé ?
Un désaccord peut concerner la nature des travaux, la valeur d'un bien, le taux de vétusté ou le lien entre le dommage et le sinistre. Commencez par demander une explication précise : quels postes ont été retenus, exclus ou réduits, et sur quels éléments s'appuie l'évaluation ?
Vous pouvez ensuite transmettre des pièces complémentaires : devis plus détaillé, facture retrouvée, photo antérieure, avis technique d'un artisan ou éléments montrant qu'un dommage était bien lié à l'écoulement d'eau. Gardez des échanges écrits et classez les documents par date ; cela aide à suivre le dossier sans confondre les versions.
Lorsque l'écart persiste, relisez les conditions particulières et générales du contrat. Selon la situation, une expertise contradictoire peut être envisagée. Cette démarche a un coût et des modalités propres : mieux vaut comprendre son intérêt concret avant de s'y engager. Dans beaucoup de cas, un devis mieux détaillé ou une pièce justificative manquante suffit à clarifier le dossier.
Une évaluation juste commence par des preuves simples
Face à un dégât des eaux, la rapidité compte, mais la précision compte tout autant. Décrire les faits sans les amplifier, conserver les traces et distinguer les travaux d'urgence des travaux définitifs donne à l'assureur une base fiable pour examiner votre demande.
Cette logique d'évaluation dépasse le cadre d'un logement : lorsqu'un événement touche un quartier entier, les besoins doivent aussi être identifiés rapidement, entre dommages visibles, réparations prioritaires et accompagnement des personnes touchées. Pour découvrir une présentation de cette démarche appliquée à Beyrouth, vous pouvez en savoir plus.
👉 Lire aussi: Accident en trottinette électrique : faut-il faire un constat amiable ? et Constat d'accident impliquant un bateau : comment bien procéder ?


A propos de nous : Clara Sinistre

Je m’appelle Clara Sinistre et je suis passionnée par la prévention et la gestion des accidents de la route. Juriste spécialisée en assurance automobile, j’ai accompagné des centaines de personnes dans la rédaction de leur constat amiable. Mon objectif est de rendre cette démarche plus simple et accessible à tous, en partageant mes conseils pratiques et mes retours d’expérience. Sur Constat Accident, je vous guide pas à pas pour faire face sereinement à un accident et défendre au mieux vos droits. Ensemble, transformons cette étape stressante en une formalité maîtrisée !